北达科他州的”数字美元”:银行稳定币第一次从白皮书走进生产环境
Fiserv 上线银行稳定币平台,Roughrider Coin 成为首个生产级用例,但”稳定币”与”代币化存款”的标签之争,恰恰揭示了 GENIUS 法案落地一年后银行通道与私有发行商之间的结构性张力。
文章解读
2026 年 10 月 1 日,支付巨头 Fiserv 宣布其数字资产平台正式上线,北达科他州银行的 Roughrider Coin 成为第一个生产级用例:90 多家社区银行与信用合作社可通过其现有银行软件,在 Solana 上用约 400 毫秒完成银行间结算,取代隔夜 ACH。这是美国第二枚州级稳定币、也是第一枚嵌入主流银行基础设施的银行发行代币。但项目在”稳定币”与”代币化存款”之间的标签摇摆,暴露了 GENIUS 法案落地一年后银行通道与私有发行商之间的结构性张力,这一案例为 RWA 行业回答了一个关键问题:谁才有资格把美元搬上链。
400 毫秒对隔夜:银行稳定币第一次”生产级”落地
2026 年 10 月 1 日,为约 10,000 家美国金融机构处理业务的支付技术巨头 Fiserv(NASDAQ: FISV)宣布,其数字资产平台已随银行客户正式上线。平台第一个生产级用例,是北达科他州银行(Bank of North Dakota, BND)发行的美元稳定币 Roughrider Coin,该州是全国唯一一家州有银行(1919 年成立)。超过 90 家北达科他州银行与信用合作社,现在可以通过 Fiserv 现有的 Commercial Center 商业网上银行系统接入该代币,在 Solana 区块链上完成银行间转账。
这套架构最大的看点不是”稳定币”这个说法,而是它的结算速度与嵌入方式。参与机构无需安装新钱包、无需单独的区块链登录,银行司库团队在每天已经在用的系统里,就能看到这个代币。传统 ACH 需要隔夜批量处理,电汇需要当日窗口;Roughrider Coin 在 Solana 上约 400 毫秒即可确认最终结算,且 7×24 小时全天候运行。BND 自己的对比显示,单笔转账成本约 1 美分,而传统电汇单笔要 2 到 35 美元。
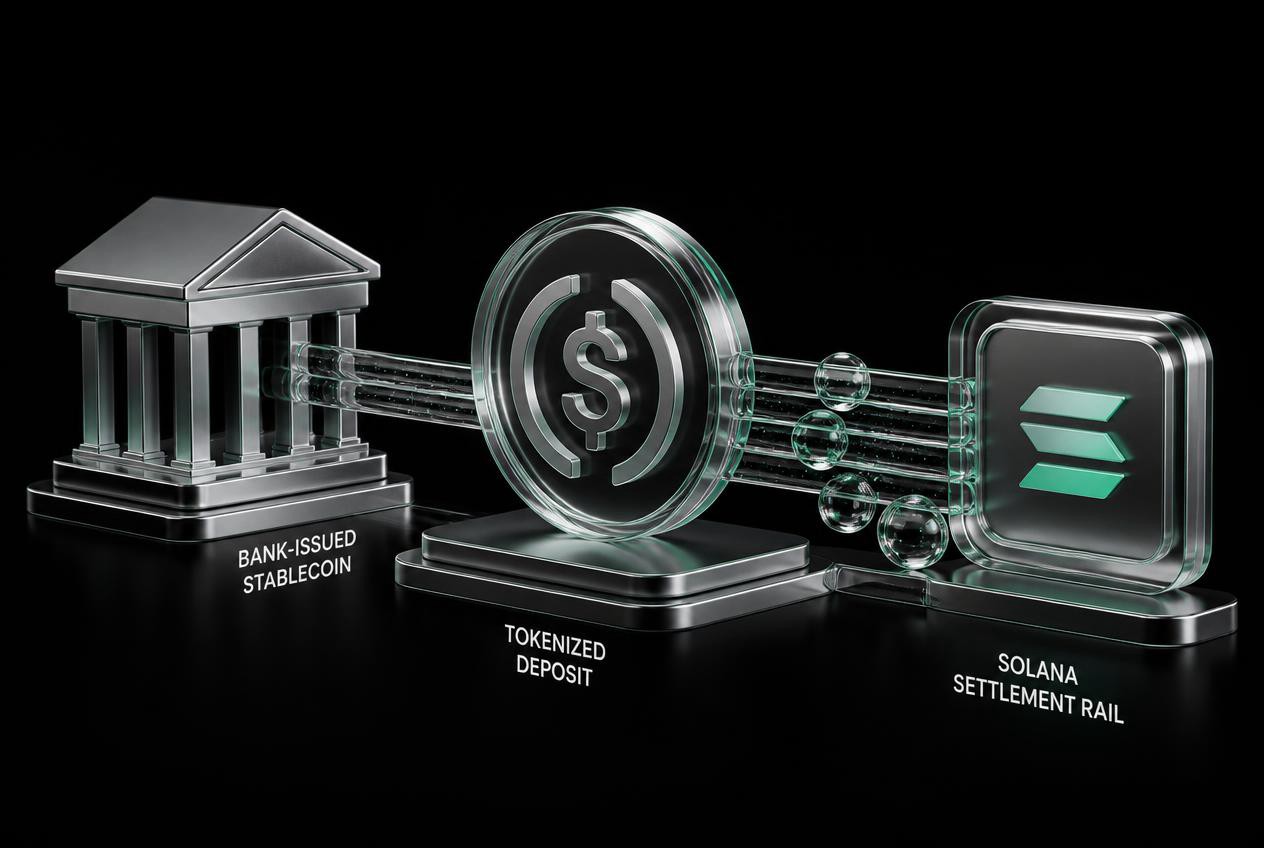
这是一张四方的架构分工表:北达科他州银行负责治理与监督;VersaBank USA, N.A.(加拿大 VersaBank 的 OCC 注册美国子行)作为发行人,承担铸造、销毁、托管与储备管理;Fireblocks 提供企业级安全钱包与代币化基础设施;Solana 是结算层。整个流程通过 Fiserv 在 2022 年以 6.5 亿美元收购的 Finxact 云原生核心银行系统路由,稳定币结算与普通存款、转账共用同一套记账基础设施,而不是一个孤岛。
这个项目的推进时间线也很能说明问题:2025 年 10 月 8 日首次对外宣布,2026 年 3 月 25 日 Phase I 获得监管批准,随后约六个月落地上线。Roughrider Coin 是美国第二枚州级稳定币,仅次于怀俄明州 2025 年 8 月推出的 Frontier Stable Token,但它的不同之处在于分发方式:它不是让居民在钱包里买币,而是把整个州际银行网络的结算能力预先接到了现有银行软件里。Solana 在 2026 年 2 月单月就处理了超过 6500 亿美元的稳定币转账,且到 2026 年年中已连续 16 个月未发生重大网络宕机,这是机构级采用的技术前提。
, Sunil Sachdev, Head of Embedded Finance and Digital Assets, Fiserv, Oct 1 2026
但”生产级”不等于”被使用”。这是整个案例里最需要冷静对待的一点。BND 的生态页面显示,北达科他州有 61 家 FDIC 承保机构(2026 年一季度资产约 649 亿美元)和 29 家联邦承保的信用合作社。Fiserv 说的”90 多家参与机构”是”可接入”的数量,不是”实际交易”的数量,无论是参与机构名单、已完成交易笔数,还是相对传统轨道的省时数据,都没有被公布。访问不等于使用,这是评估该用例时应当区分的两个概念。
“稳定币”还是”代币化存款”?一张标签背后的监管分岔
这个项目最值得玩味的地方,是同一件事在不同主体的官方措辞里出现了两个名字。VersaBank 向 SEC 提交的 6-K 文件里,Roughrider Coin 被明确定义为”专为银行间支付设计的美元稳定币”(a U.S. dollar-backed stablecoin designed exclusively for bank-to-bank payments)。而北达科他州银行自己的页面几乎用了同样的句式,只是把最后一个名词换成了”代币化存款”(token deposit),并且强调该项目”遵循 GENIUS 法案框架”。
这不是文字游戏。在 GENIUS 法案(2025 年 7 月 18 日签署,美国第一部稳定币联邦立法)框架下,支付稳定币与银行的代币化存款是两种不同的工具,背后是不同的求偿权结构:前者通常对应一笔储备资产,后者对应的是对发行银行的存款债权。两者的储备要求、披露义务、破产处理顺序都不一样。而在这个项目里,收款银行在”销毁”到”ACH 入账”之间的那一瞬,到底持有的是哪一种权益,两方都没有明确回答,连 BND 自己的术语表都把 Tether 和 Circle 归入”代币存款”类别。
这种模糊背后是监管套利的空间,也是银行稳定币快速扩张的真正驱动力。回溯 BND 的算账逻辑:它防御性地认为,随着数字支付普及,存款可能会流向私有代币存款发行商;而一条共享的银行间结算轨道,能把存款留在本州的银行体系内。这正是 Fiserv 商业模式的精髓,把稳定币能力嵌入银行已经在用的软件里,让银行无需自建加密栈就能接入,再把这个”北达科他州剧本”复制给其他州。Fiserv 明确表示,后续用例包括稳定币卡片、跨境支付、可编程商务、国库自动化和代币化存款。
把视角拉远,这个案例其实处在一个更大的产业拐点上。OriginBrief 的周报把本周定义为”稳定币从监管设计跨入生产部署”的分水岭:除了 Fiserv 的 Roughrider Coin,还有 Visa 的商业支付采用数据、Stripe 的稳定币基础设施布局、CFTC 9 月 29 日批准 Coinbase Clearing LLC 成为衍生品清算机构(完成 USDC 抵押衍生品清算的 FCM/DCM/DCO 全栈)。监管层也在同步推进:SEC 10 月 1 日提出加密托管规则、ESMA 9 月 30 日呼吁修订 MiCA、日本 FSA 9 月 29 日批准主要银行财团稳定币贸易融资沙盒,多个司法管辖区几乎同时动手。稳定币竞争已经从”谁先发币”进入了”谁先把轨道铺进生产环境”的阶段。
, David Taylor, Founder and President, VersaBank, Oct 1 2026
再看结算设计的细节,会发现它其实是对”链上金融”的一次务实妥协。Roughrider Coin 的生命周期很短:只有在银行把资金从运营账户转入 VersaBank 指定的托管账户(FBO)并确认后,代币才会被铸造;当它到达收款机构的钱包时会被自动销毁。各参与方的 FBO 托管账户之间的全部流动,每天都会在北达科他州银行的集中账户(concentration account)里净额轧差,再通过 ACH 文件在各方之间划拨。也就是说,银行间的转移在链上几秒钟内即为最终状态,但背后的美元仍然每天通过传统轨道移动一次。这是一条”链上记账 + 链下结算”的混合架构,它证明了链上结算的效率,却没有完全摆脱传统清算的依赖。
技术层面还有一层值得关注:Roughrider Coin 是 Solana 上的许可资产,内置冻结(freeze)与回收(clawback)功能,且严格限制在金融机构之间使用,不对零售开放。Solana 依靠 Proof of History 与 Proof of Stake 结合的共识机制,将最终确认时间压缩到约 400 毫秒,这是它相比 ACH 隔夜清算和电汇当日窗口的核心优势。
对从业者的一些启示
新闻来源
- 1. Fiserv Digital Asset Platform Goes Live with Financial Institution Clients , Fiserv Press Release, Oct 1 2026
- 2. VersaBank 6-K: Partnership with Fiserv for Bank of North Dakota’s Roughrider Coin , SEC EDGAR, Oct 1 2026
- 3. Fiserv’s Digital Asset Platform goes live with North Dakota’s Roughrider Coin , CryptoBriefing, Oct 2026
- 4. North Dakota’s bank coin runs on Solana. Follow the dollar back , Crypto News, Oct 2026
- 5. North Dakota’s Roughrider Coin Goes Live on Solana , Solana Compass, Oct 2026
- 6. Fiserv Stablecoin Platform Activates for 10,000 Banks: 400ms Settlement , Tech Times, Oct 2 2026
- 7. Fintech & Payments Weekly Report , OriginBrief, Oct 5 2026
- 8. United States Stablecoin Crypto Policy Tracker 2026 , APAC FINSTAB, Oct 2026
发表回复